2026'da Yapay Zekâ Trafiği ve Google Organik Trafiği: 16.000'den Fazla Web Sitesi Üzerine Bir Araştırma
Yapay zekâ asistanları, web sitesi trafiğinin en hızlı büyüyen kaynaklarından biri, ancak henüz Google'ın yerini almıyor. Bunu gerçek rakamlarla ortaya koymak için SEOcrawl AI'ya bağlı 16.000'den fazla web sitesinin Google Search Console ve Google Analytics 4 verilerini analiz ettik ve son iki yıl boyunca geleneksel aramayı ve üretken kanalı yan yana ölçtük.
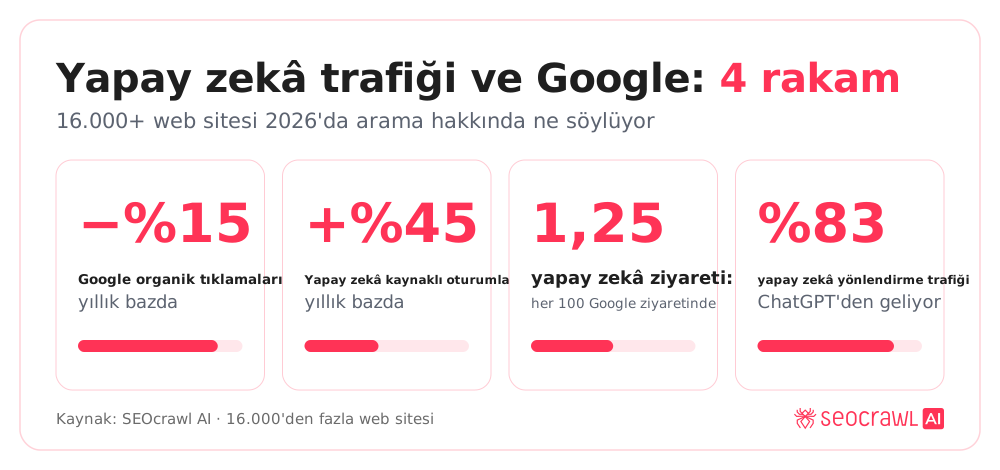
Kısaca: Yapay zekâ yönlendirme trafiği bir yılda yaklaşık %45 büyüdü, ancak hâlâ Google organik aramanın gönderdiği her 100 ziyarete karşılık 1'den biraz fazla ziyarete denk geliyor; üstelik bu sırada Google'ın kendisi %15 daha az tıklama gönderdi.
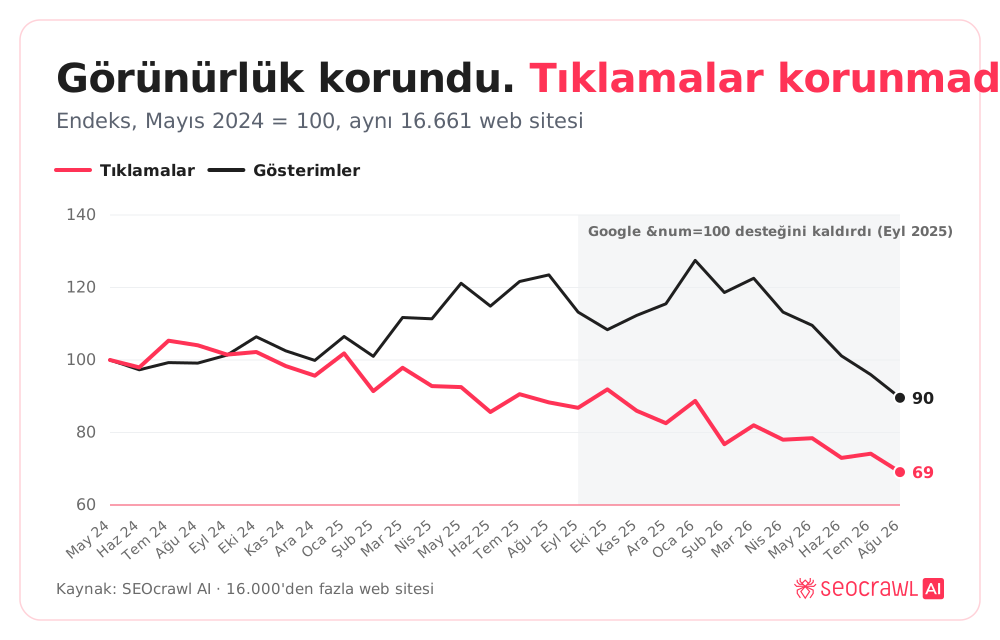
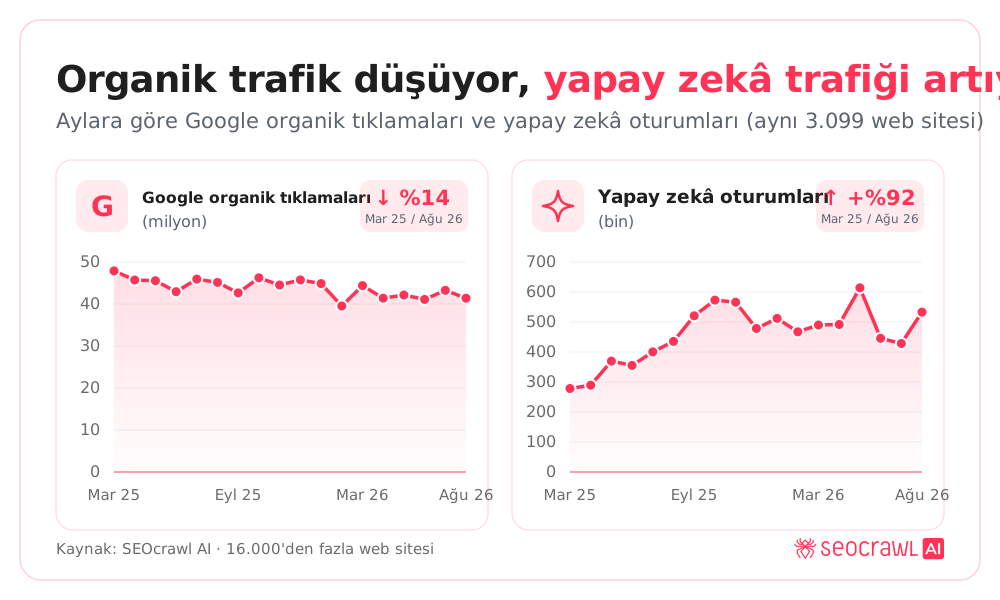
Google organik tıklamaları bir yılda %15 düştü
Mayıs 2024'ten bu yana her ay Search Console verisi bulunan 16.661 web sitesinden oluşan sabit bir grupta Google organik tıklamaları 3,72 milyardan (Eylül 2024–Ağustos 2025) 3,16 milyara (Eylül 2025–Ağustos 2026) düştü. Bu, 559 milyon daha az tıklama demek: −%15,0.
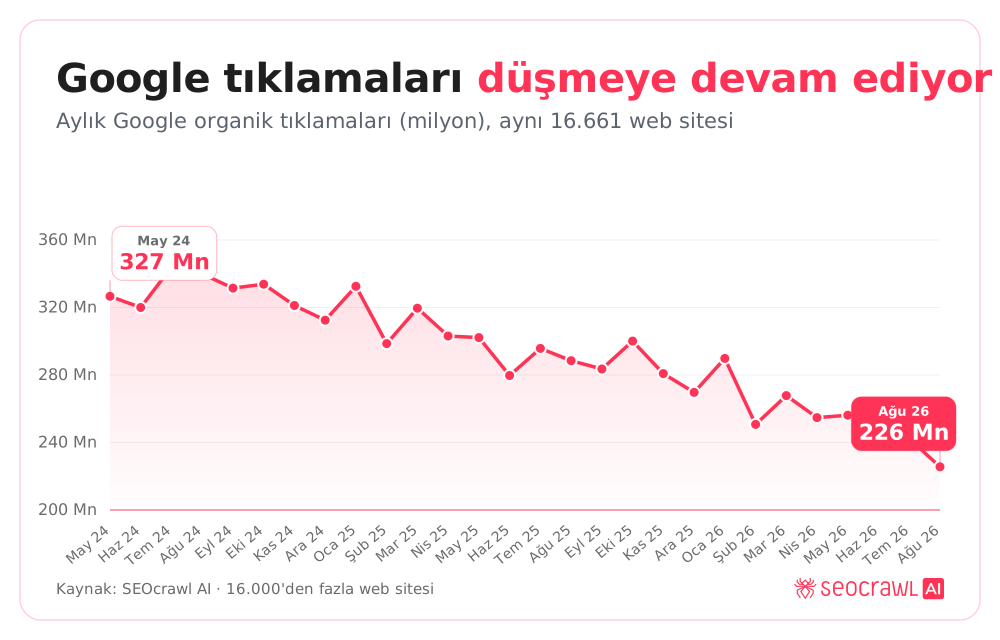
Tipik bir web sitesi, toplam rakamın gösterdiğinden daha kötü bir performans sergiledi. Toplamı en büyük siteler ayakta tutuyor (sitelerin en büyük %1'i tüm tıklamaların yaklaşık %70'ini üretiyor), bu nedenle medyan site Google tıklamalarının %20,1'ini kaybetti ve sitelerin %69'u bir yıl öncesine göre daha az tıklama aldı.
Düşüş hızlanıyor
Mayıs 2025'ten bu yana her ay, önceki yılın aynı ayının altında kaldı ve aradaki fark açılmaya devam ediyor. Yıllık düşüş Mayıs 2025'teki −%7,5'ten kış boyunca −%10 ile −%16 arasına, ardından Temmuz 2026'da −%18,1'e ve Ağustos 2026'da −%21,8'e ulaştı; bu, serideki en sert aylık düşüş.
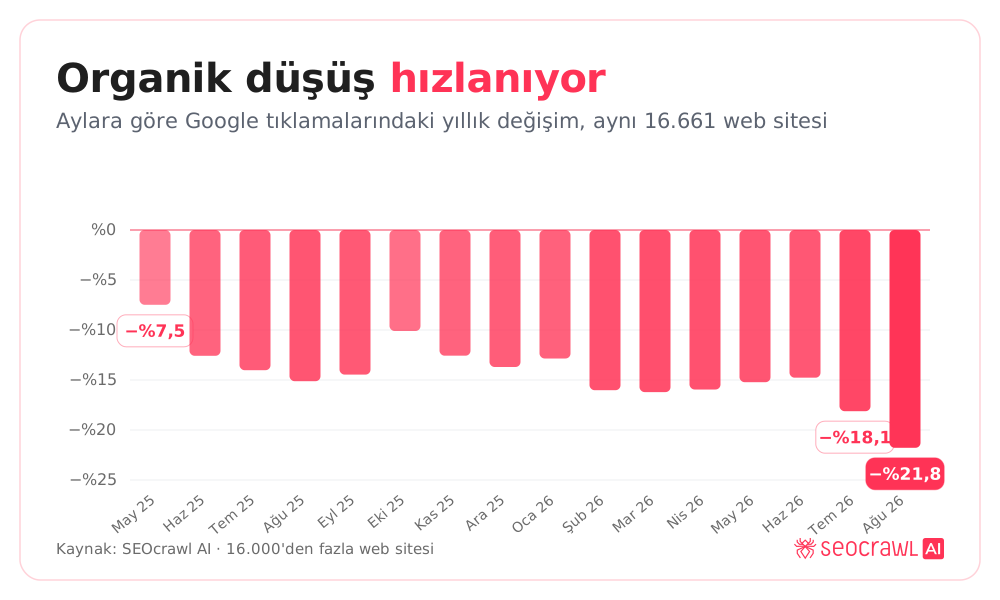
Kaybolan şey talep değil. Kohort genelindeki toplam gösterimler yıllık bazda yatay seyrederken (+%0,4) tıklamalar %15 düştü: siteler hâlâ gösteriliyor, ancak daha az tıklanıyor. Bu tablo, daha fazla aramanın doğrudan sonuç sayfasında, AI Overviews, AI Mode ve diğer zengin sonuçlarda yanıtlandığı bir dünyayla örtüşüyor.
Yapay zekâ trafiği %45 arttı, ama çok küçük bir tabandan
Yapay zekâ tarafında, Analytics bağlı 3.949 web sitesinde kaynağı bir yapay zekâ asistanı (ChatGPT, Gemini, Perplexity, Claude, Copilot, DeepSeek ve diğerleri) olan GA4 oturumlarını ölçtük.
- Yapay zekâ kaynaklı oturumlar yıllık bazda %44,6 arttı (Mart–Ağustos 2026, Mart–Ağustos 2025'e karşı). Eksiksiz geçmişe sahip 3.099 siteden oluşan katı kohortta büyüme %41,1 oldu: 2,13 milyondan 3,00 milyon oturuma.
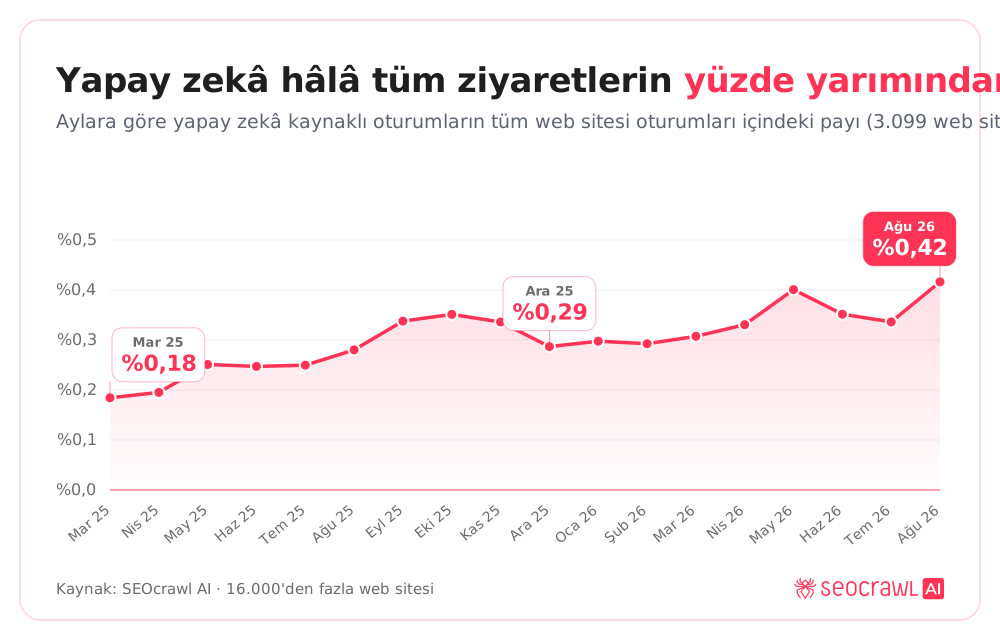
- Yapay zekânın tüm web sitesi oturumları içindeki payı %0,23'ten %0,36'ya yükseldi ve Ağustos 2026'da %0,42'ye ulaştı.
- Yapay zekâ, sitelerin %57,6'sında büyüdü. Her on siteden dördünde yapay zekâ yönlendirmeleri yatay kaldı ya da düştü.
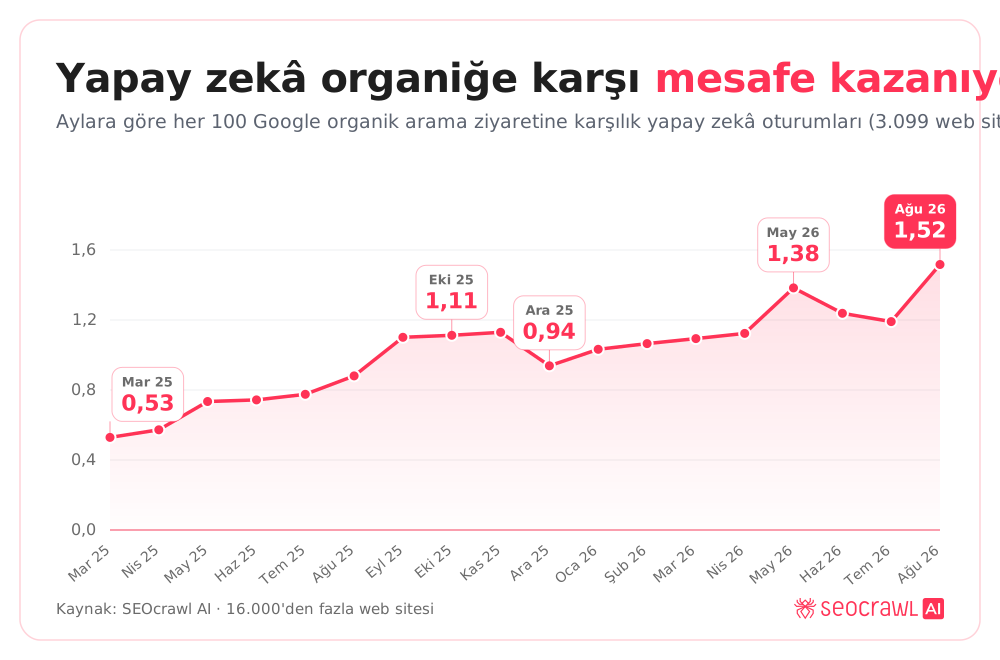
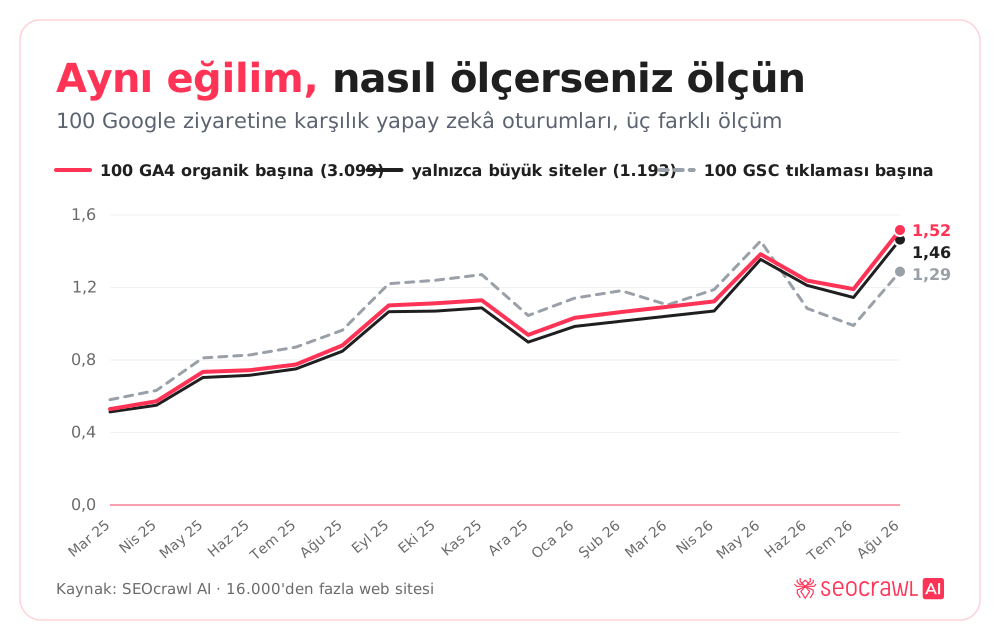
Büyüme gerçek. Ama ölçek henüz yok. Google organik aramadan gelen her 100 oturuma karşılık yapay zekâ asistanları artık 1,25 oturum gönderiyor; bir yıl önce bu rakam 0,70'ti. Ölçülen son ay olan Ağustos 2026'da oran 1,52'ye ulaştı.
Eğilim, nasıl ölçerseniz ölçün geçerliliğini koruyor. Yalnızca büyük siteler arasında (ayda 1.000+ Google tıklaması alan 1.193 site) oran 0,68'den 1,21'e çıktı; GA4 oturumları yerine Search Console tıklamalarıyla ölçüldüğünde ise 0,78'den 1,18'e yükseldi. Her iki durumda da yapay zekâ, 18 ay içinde Google'a göre kabaca iki katına çıktı ve hâlâ her yüz ziyarette bir ziyarete yakın seyrediyor.
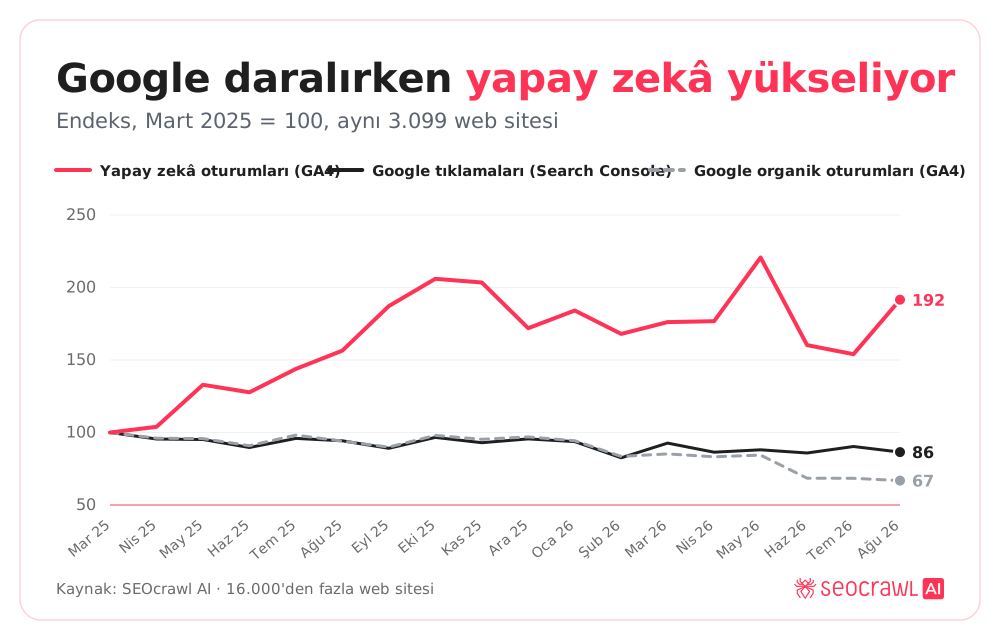
Hepsi bir araya getirildiğinde rahatsız edici sonuç şu: web sitelerinin geleneksel aramada kaybettiği trafik, yapay zekâ üzerinden geri kazanılmıyor; en azından bugünkü hacimlerle değil. Google organik arama hâlâ tüm yapay zekâ asistanlarının toplamından yaklaşık 80 kat daha fazla ziyaret gönderiyor.
Gerçek yapay zekâ rakamları, herhangi bir araştırmanın ölçebileceğinden daha yüksek
Önemli bir uyarı var ve bu, yapay zekânın lehine işliyor: yapay zekâ kaynaklı trafiğin büyük bir kısmı hiçbir zaman yapay zekâ olarak kaydedilmiyor.
- Yönlendireni olmayan uygulama trafiği. ChatGPT uygulamalarından gelen ziyaretler çoğu zaman yönlendirme bilgisini kaybediyor, bu yüzden GA4 bunları doğrudan trafik olarak sayıyor.
- Google'ın kendi yapay zekâ yanıtları organik gibi görünüyor. AI Overviews ve AI Mode'dan gelen tıklamalar Search Console'da sıradan organik tıklamalar olarak raporlanıyor ve bunları ayırmanın bir yolu yok.
- Tıklama getirmeyen yanıtlar. Yapay zekânın etkisinin büyük kısmı hiçbir zaman ziyarete dönüşmüyor: insanlar bir öneriyi okuyor ve daha sonra markayı arıyor ya da URL'yi yazıyor.
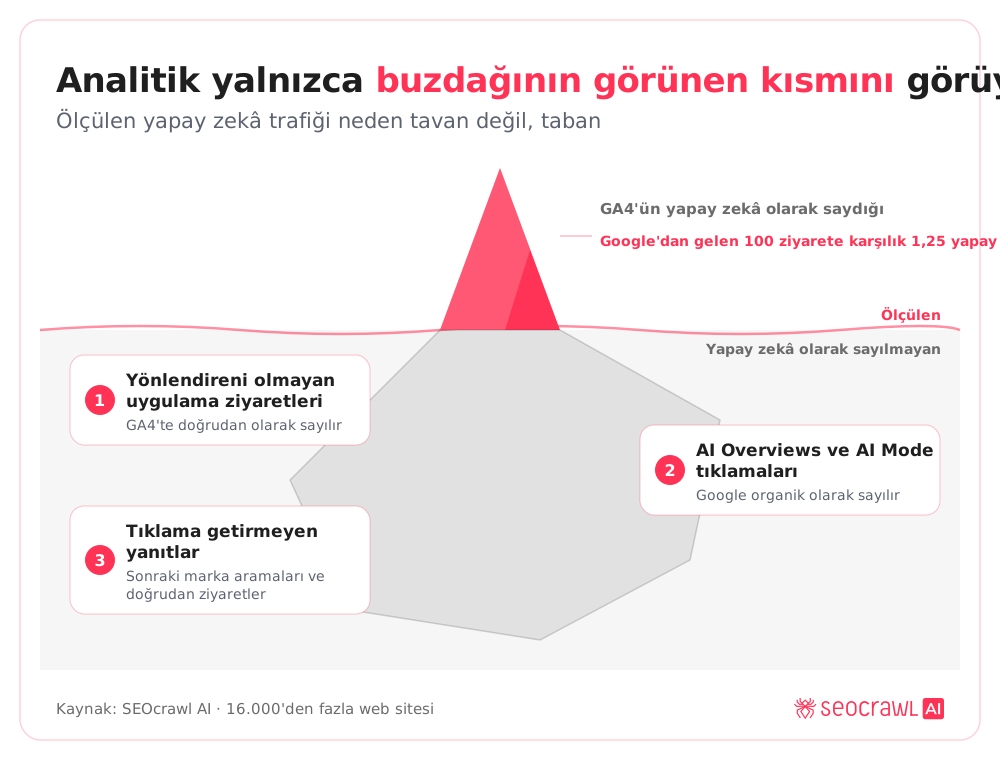
Bu da 100'de 1,25'i kanalın gerçek ağırlığı değil, ölçülebilir kısmı yapıyor.
“Kolay manşet, yapay zekânın şimdiden trafiği yiyip bitirdiği olurdu; bu henüz doğru değil. Ama şunu unutmayın: buzdağının yalnızca görünen kısmını görüyoruz, yapay zekâ trafiğinin bir kısmı böyle kaydedilmiyor bile. Önemli olan hız ve bu tempoyla yapay zekâ aramasına hazırlanmak artık bir seçenek olmaktan çıkıyor.” — David Kaufmann, SEOcrawl AI CEO'su ve kurucu ortağı
Yapay zekâ yönlendirme trafiğinin %83'ünü ChatGPT gönderiyor
Yapay zekâ trafiğinde pazar, aramanın hiçbir zaman olmadığı kadar yoğunlaşmış durumda. Mart–Ağustos 2026 döneminde ChatGPT, yapay zekâ kaynaklı oturumların %83,3'ünü oluşturdu ve Gemini (%6,0), Perplexity (%4,7), Claude (%3,7) ile Copilot'un (%2,1) önünde yer aldı. Yalnızca Ağustos 2026'da ChatGPT'nin payı %91'e ulaştı.
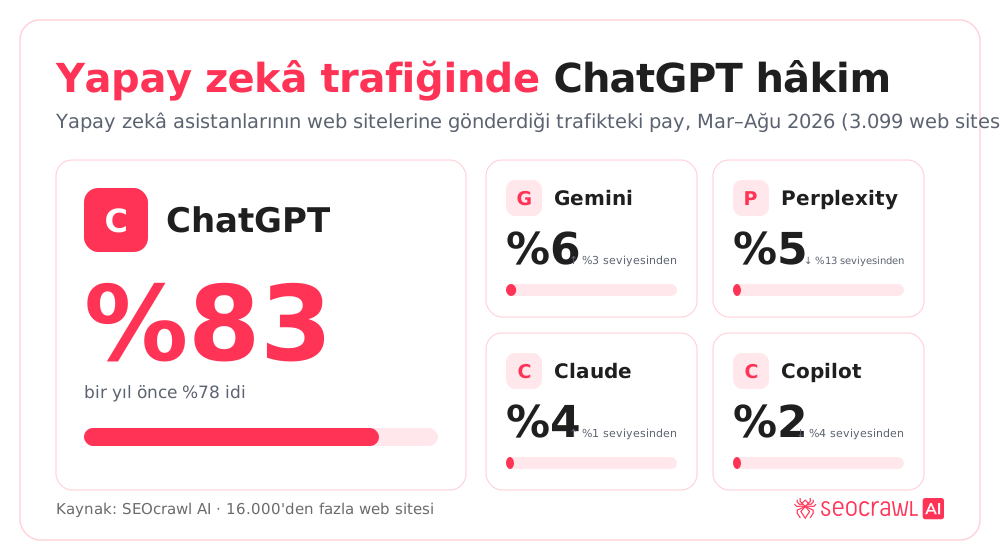
Dağılım hızla değişiyor. Claude yönlendirmeleri 6,6 kat arttı ve Gemini neredeyse üç katına çıktı; buna karşın Perplexity'nin yönlendirmeleri yarı yarıya azaldı ve payı %13,1'den %4,7'ye geriledi.
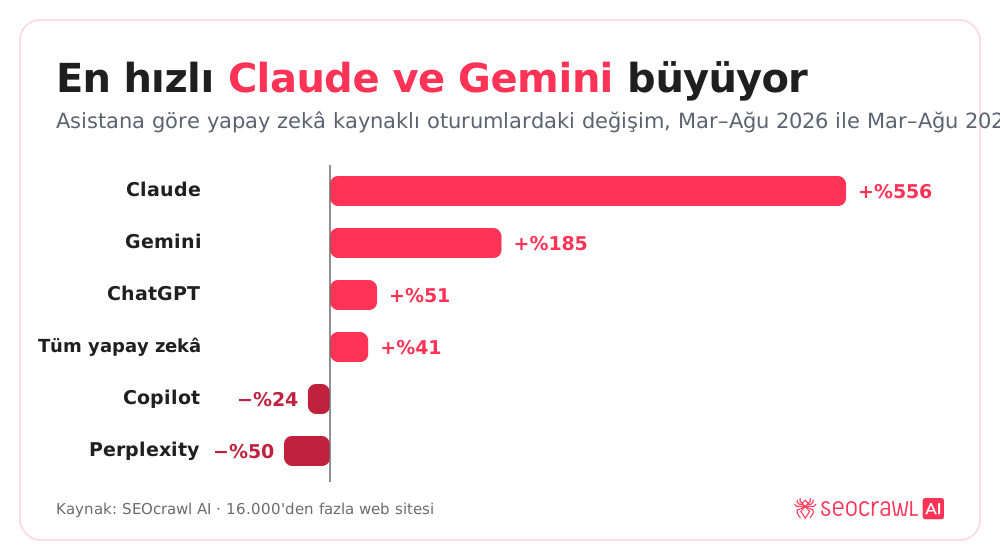
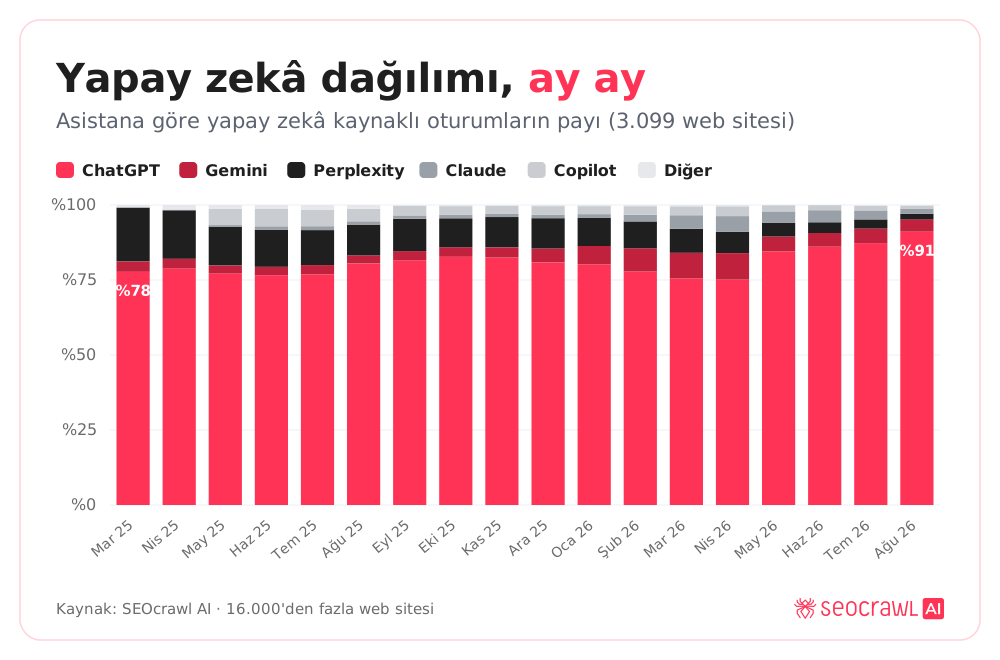
Bir marka için bu, yapay zekâ kanalındaki görünürlüğün bugün büyük ölçüde tek bir ürünün içinde belirlendiği anlamına geliyor; ama yerinde saymayan bir ürünün.
Sektör sektör: Google'da kim kaybediyor, yapay zekâda kim kazanıyor
Ortalamalar birbirinden çok farklı hikâyeleri gizliyor. Örneklemdeki, tüm tıklamaların %99'unu oluşturan en büyük 6.700 web sitesini sektörlere ayırdık ve tek bir büyük sitenin sonucu çarpıtamaması için her sektördeki medyan web sitesini karşılaştırdık.
Google tıklamaları: en sert darbeyi iş ilanları, SaaS ve eğitim aldı
Tüm sektörler Google tıklaması kaybetti, ama eşit ölçüde değil. Medyan iş ilanları ve işe alım sitesi yıllık bazda Google tıklamalarının %38'ini kaybetti ve bu sitelerin %86'sında düşüş yaşandı. SaaS ve teknoloji %24, eğitim, yerel ve profesyonel hizmetler ile finans ise yaklaşık %20 kaybetti. Diğer uçta oyun, şans oyunları ve spor %4–8 kaybetti.
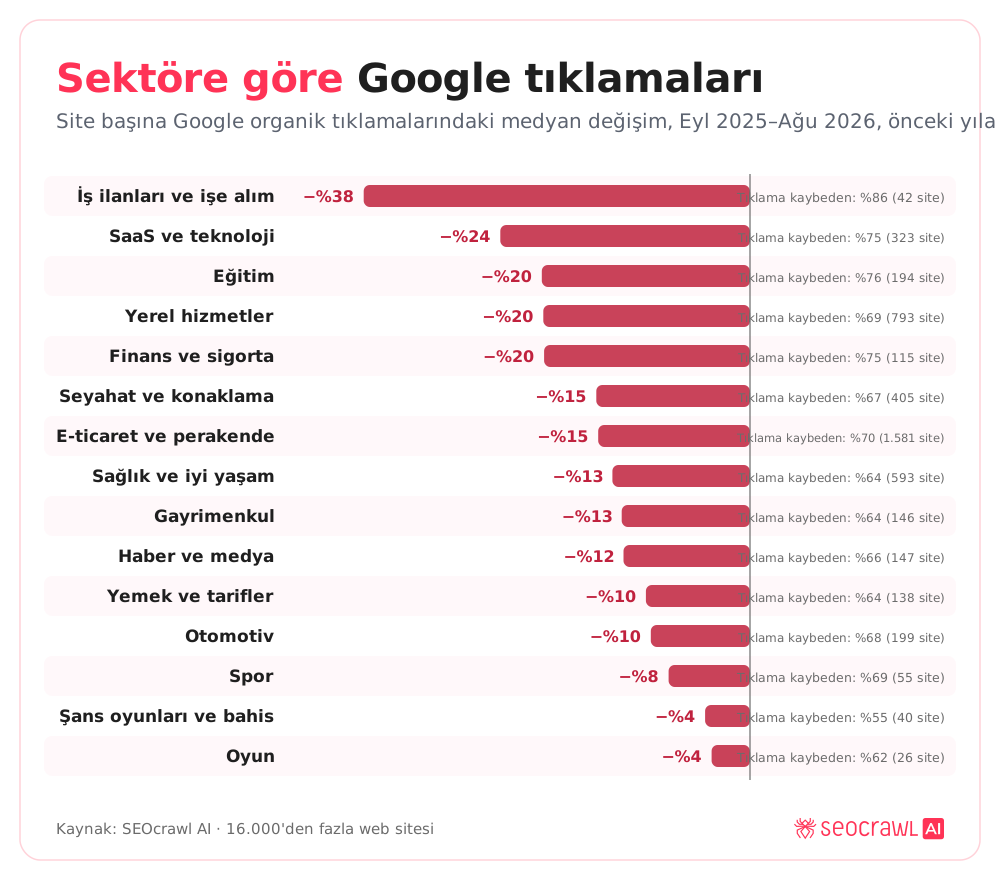
Bu tablo, yapay zekâ yanıtlarının en iyi yaptığı şeyle örtüşüyor. “Nasıl yapılır” sorguları, tanımlar, karşılaştırmalar ve kariyer soruları gibi bilgilendirici sorgulara dayanan sektörler, Google'ın ve yapay zekâ asistanlarının artık doğrudan yanıt verdiği sektörler. İnsanların oyun oynamak, bahis yapmak, canlı bir maçı takip etmek ya da bir şey satın almak istediği sektörler tıklamalarının daha büyük kısmını koruyor.
Yapay zekâ trafiği: en çok eğitim, SaaS ve seyahat alıyor
Google trafiklerine oranla en çok yapay zekâ ziyaretini eğitim siteleri alıyor: medyan sitede her 100 Google organik ziyaretine karşılık 2,68; tüm sitelerde bu rakam 1,71. Onları SaaS ve teknoloji (2,24), seyahat (2,15), yerel hizmetler ve finans (2,09) ve e-ticaret (1,99) izliyor. En az alanlar ise haber ve medya (0,76), yemek (0,83) ve sağlık (1,02).
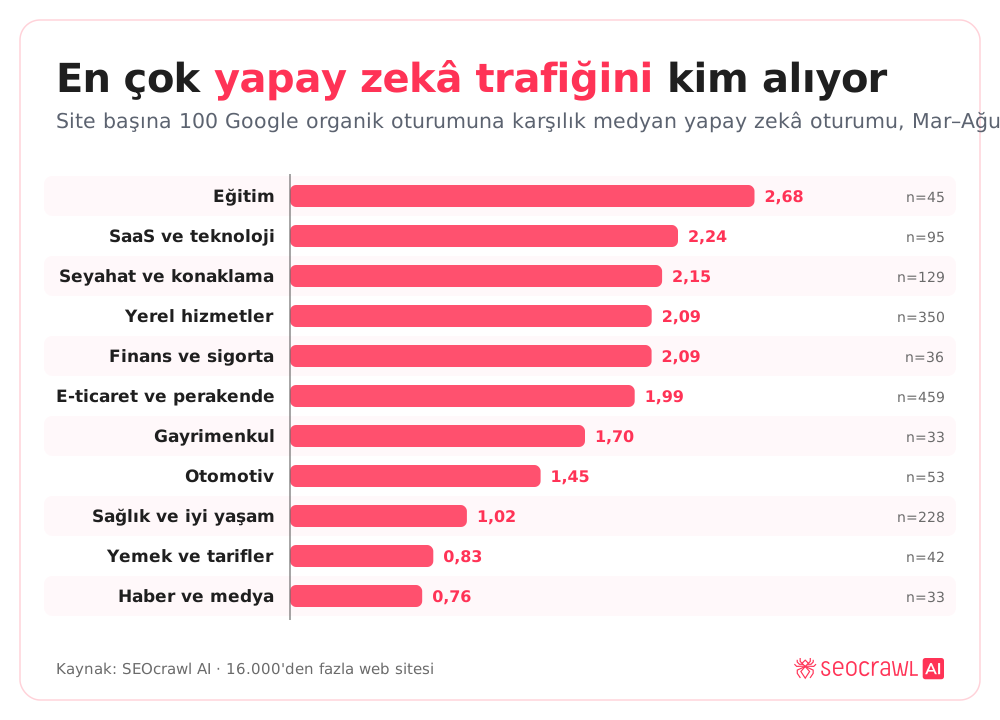
Yapay zekâ büyümesi: seyahat ve alışveriş önde
Yapay zekâ trafiğinin büyüdüğü yerler ise bambaşka bir liste. Medyan seyahat sitesi yapay zekâ yönlendirmelerini iki katından fazla artırdı (+%120); onu e-ticaret (+%54), gayrimenkul (+%52), yemek (+%50) ve otomotiv (+%42) izliyor. Bu sektörlerde sitelerin üçte ikisi ile dörtte üçü arasında bir kısmı yapay zekâ trafiğini artırdı.
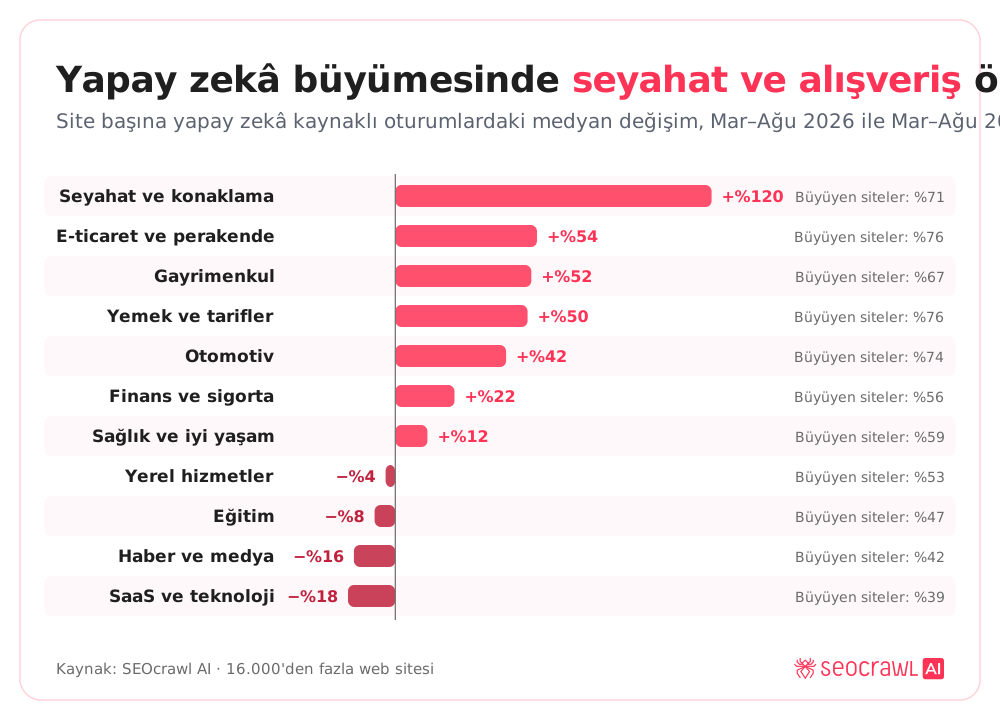
SaaS ve teknoloji, eğitim ve haber ters yönde ilerliyor: medyan sitede yapay zekâ yönlendirmeleri düştü ve bu sitelerin yarısından azı büyüdü. Zaten çok fazla yapay zekâ trafiği alıyorlar, ancak asistanlar onların sorularını giderek daha sık ziyaret göndermeden yanıtlıyor. İşlem odaklı sektörler (seyahat rezervasyonu yapmak, ürün satın almak, ev ya da araba bulmak) hâlâ tıklamaya ihtiyaç duyuyor.
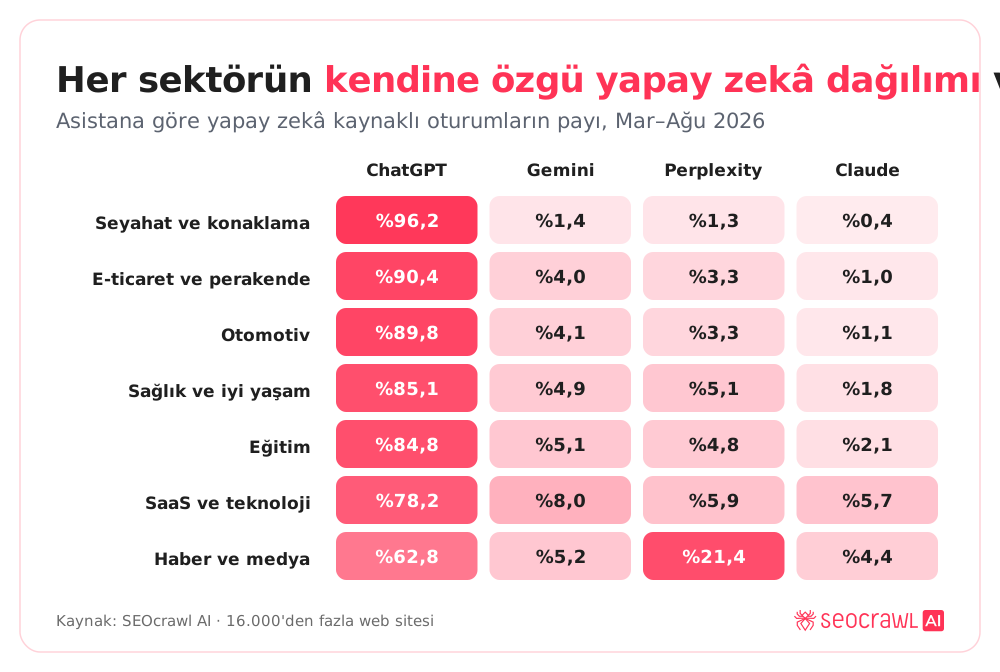
Her sektörün kendine özgü bir yapay zekâ dağılımı var
ChatGPT her yerde lider, ancak hâkimiyetinin derecesi değişiyor. Seyahatte yapay zekâ yönlendirmelerinin %96'sını gönderiyor. Haber ve medyada Perplexity %21 gönderiyor; bu, %5'lik ortalamasının çok üzerinde ve kaynak gösteren, güncel kaynaklara odaklanmasıyla örtüşüyor. SaaS ve teknoloji en çeşitli sektör: Gemini %8, Claude ise %5,7 gönderiyor; bu oran Claude'un e-ticaretteki payının beş katından fazla, seyahatteki payının ise 14 katı.
En sert darbeyi orta ölçekli web siteleri aldı
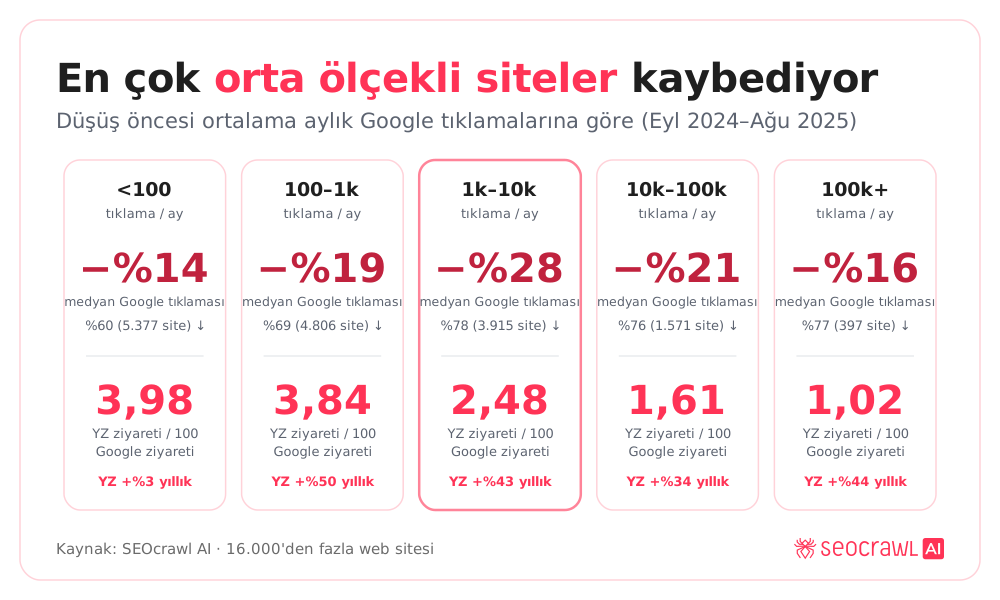
Büyüklük de önemli. Siteler düşüş öncesindeki Google trafiklerine göre gruplandığında en çok kaybı ayda 1.000–10.000 tıklama alan orta ölçekli siteler yaşadı: medyanda −%28 ve bu sitelerin %78'inde düşüş. En küçük siteler (−%14) ve en büyükler (−%16) daha iyi dayandı.
Küçük siteler yapay zekâya da daha açık: ayda 1.000'den az Google tıklaması alan siteler 100 Google ziyaretine karşılık yaklaşık 4 yapay zekâ ziyareti alıyor; bu, en büyük sitelerin oranının (1,02) dört katı. Küçük bir marka için yapay zekâ asistanları şimdiden kayda değer bir ziyaretçi kaynağı.
Bu, SEO ve pazarlama ekipleri için ne anlama geliyor
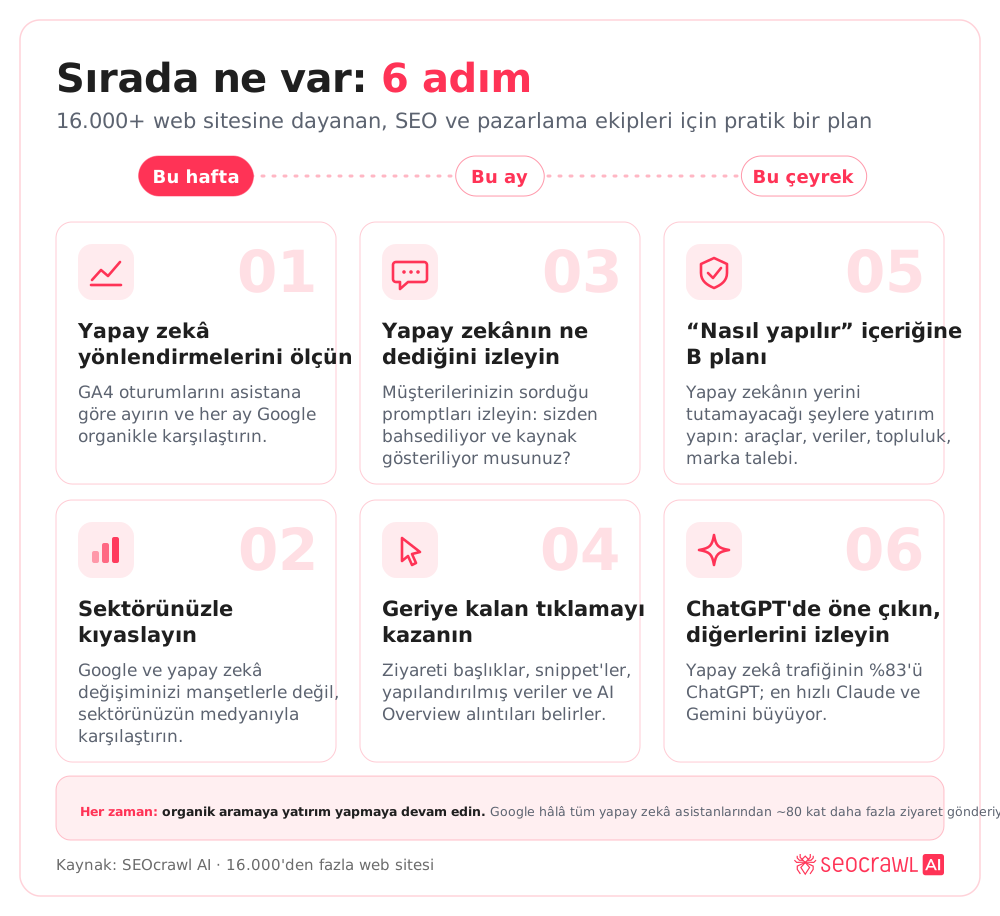
Altı adım ayrıntılı olarak:
- Organik aramadan vazgeçmeyin. Ziyaretlerin ezici çoğunluğunu hâlâ o taşıyor. Tıklamalarda %15–20'lik bir kayıp, kanal değiştirmek için değil, savunmak ve çeşitlendirmek için bir nedendir.
- Yapay zekâ yönlendirmelerini ayrı ölçün, asistan bazında, ve her ay Google organikle karşılaştırın. Bir referans noktası olmadan eğrinin kırıldığını göremezsiniz. SEOcrawl AI'ın AI Tracker aracı bunu GA4 verilerinizden otomatik olarak yapar.
- Yapay zekânın markanız hakkında ne söylediğini takip edin, yalnızca tıklamaları değil. Prompt Tracking, müşterilerinizin sorduğu sorularda ChatGPT, Gemini, Perplexity, Claude ve Google'ın yapay zekâ yanıtlarının sizden bahsedip bahsetmediğini ve sizi kaynak gösterip göstermediğini izler.
- Geriye kalan tıklamayı kazanın. Gösterimler sabitken ve tıklamalar düşerken ziyareti hâlâ kimin alacağını başlıklar, snippet'ler, yapılandırılmış veriler ve AI Overviews içinde kaynak gösterilmek belirliyor.
- Kendinizi manşetlerle değil, sektörünüzle kıyaslayın. Google tıklamalarının %15'ini kaybeden bir seyahat sitesi medyanda; %15 kaybeden bir SaaS sitesi ise çoğundan daha iyi durumda. Kendi sitenizi yukarıdaki sektör rakamlarıyla karşılaştırın.
- Bilgilendirici içeriğin bir B planına ihtiyacı var. Trafiğiniz “nasıl yapılır” ve tanım sorgularına dayanıyorsa (SaaS, eğitim, iş ilanları, haber), hem Google'dan hem de yapay zekâdan daha az tıklama alacağınızı varsayın ve asistanların yerini tutamayacağı şeylere yatırım yapın: araçlar, veriler, topluluk ve marka talebi.
Hata, yapay zekâ kanalı büyüyene kadar onun üzerinde çalışmayı beklemek olur: o zamana kadar pozisyonlar çoktan kapılmış olacak.
Metodoloji
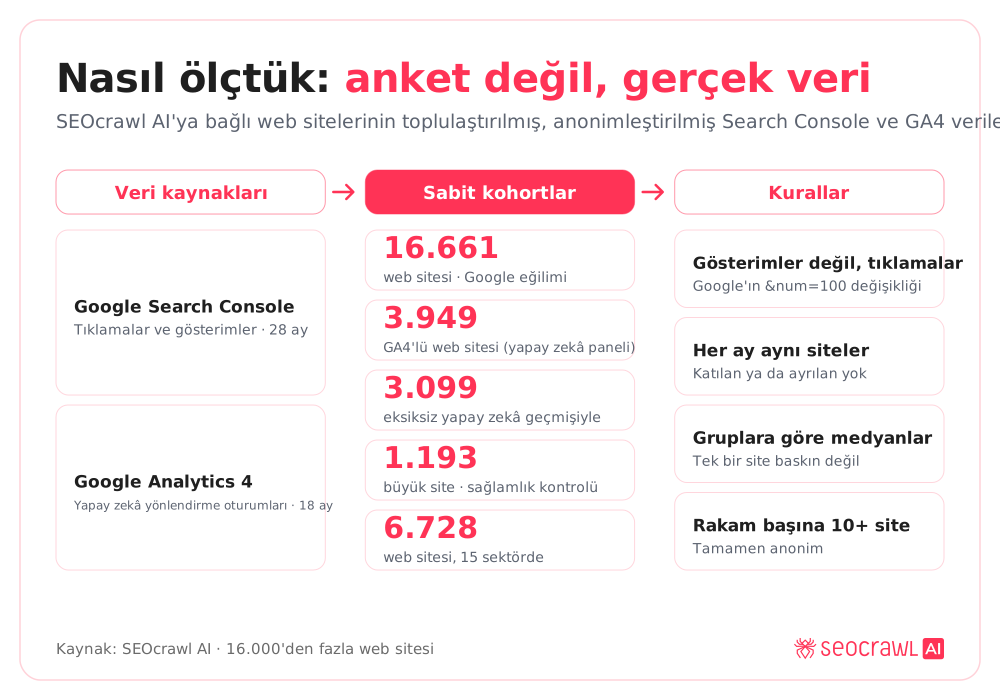
- Örneklem: SEOcrawl AI'ya bağlı ve sahipleri verilerinin toplu ve anonim olarak analiz edilmesine izin vermiş web sitelerinden elde edilen toplulaştırılmış, anonimleştirilmiş veriler. Hiçbir site tek başına tanımlanmaz ve hiçbir rakam ondan az siteye dayanmaz.
- Google organik: Mülk düzeyinde Google Search Console tıklamaları ve gösterimleri, tüm ülkeler ve cihazlar, Mayıs 2024–Ağustos 2026. Karşılaştırma: Eylül 2025–Ağustos 2026 ile Eylül 2024–Ağustos 2025.
- Yapay zekâ trafiği: Kaynağı bir yapay zekâ asistanı alan adı olan GA4 oturumları (chatgpt.com, chat.openai.com, gemini.google.com, perplexity.ai, claude.ai, copilot.microsoft.com, chat.deepseek.com ile “diğer” kategorisinde Mistral, Grok, Poe, Meta AI ve You.com), ücretli medya hariç, Mart 2025–Ağustos 2026. Karşılaştırma: Mart–Ağustos 2026 ile Mart–Ağustos 2025. Birebir karşılaştırılabilir bir oran için yapay zekâ, google / organic kaynaklı GA4 oturumlarıyla karşılaştırılmıştır.
- Sabit kohortlar: Katılan veya ayrılan sitelerin yol açacağı çarpıklığı önlemek için eğilimler, her ay verisi bulunan sabit site gruplarına dayanır: Google için 16.661 site; yapay zekâ için GA4'lü 3.949 site, bunların 3.099'unda eksiksiz aylık veri bulunur (katı kohort); sağlamlık kontrolü olarak 1.193 büyük site.
- Sektörler: Örneklemdeki en büyük 6.728 web sitesi (tüm Google tıklamalarının %99'u; ayda 1.000+ Google tıklaması alan siteler ile GA4'lü ve 100+ tıklamalı siteler) alan adları ve site adlarına göre sektörlere ayrıldı. Sektör rakamları medyan web sitesini kullanır ve yalnızca en az 25 web sitesi bulunan sektörler için yayımlanır (Google rakamları için 40; 26 siteyle oyun sektörü hariç). Sınıflandırılan grup en küçük siteleri içermediği için sektör medyanları tüm sitelerin medyanıyla doğrudan karşılaştırılamaz.
- Site büyüklüğü: Siteler, ölçülen dönemden önceki Eylül 2024–Ağustos 2025 dönemindeki ortalama aylık Google tıklamalarına göre gruplandırılmıştır.
- Gösterimler değil, tıklamalar: Eylül 2025'te Google, sayfa başına 100 sonuç döndüren parametreyi desteklemeyi bıraktı ve Search Console'da raporlanan gösterimler gerçek taleple ilgisi olmayan teknik nedenlerle düştü. Bu nedenle organik analiz, gerçek ziyaretleri yansıtan tıklamalara dayanır.
Bu makaledeki tüm grafikler, kaynak belirtilerek ve bu araştırmaya bağlantı verilerek yeniden kullanılabilir.
Yazar: David Kaufmann
Son 10 yılı aşkın süredir tamamen SEO'ya kafayı takmış durumdayım — ve açıkçası, başka türlü olmasını da istemezdim.
Kariyerim, internetin tamamında en çok ziyaret edilen ilk 100 site arasında yer alan Chess.com'da Senior SEO Specialist olarak çalıştığım dönemde yeni bir seviyeye ulaştı. Milyonlarca sayfa, onlarca dil ve var olan en rekabetçi SERPs içinde, o ölçekte çalışmak, bana hiçbir kursun ya da sertifikanın öğretemeyeceği şeyler öğretti. Bu deneyim, gerçekten iyi bir SEO'nun nasıl göründüğüne dair bakış açımı kökten değiştirdi — ve o günden sonra kurduğum her şeyin temeli oldu.
Bu deneyimden yola çıkarak SEO Alive'ı kurdum — organik büyüme konusunda ciddi olan markalar için bir ajans. Biz dashboards ve aylık raporlar satmak için burada değiliz. Gerçekten fark yaratan stratejiler kurmak için buradayız; klasik SEO'nun en iyi yanlarını Generative Engine Optimization (GEO) denen heyecan verici yeni dünyayla birleştirerek — markanızın yalnızca Google'ın mavi linklerinde değil, aynı zamanda ChatGPT, Perplexity ve Google AI Overviews'un her gün milyonlarca insana sunduğu AI tarafından üretilen cevapların içinde de görünmesini sağlayarak.
Ve bu iki dünyayı düzgün şekilde ele alan bir araç bulamadığım için, kendim bir tane geliştirdim — SEOcrawl AI, rankings, teknik denetimler, backlinks izleme, crawl sağlığı ve AI marka görünürlüğü takibini tek bir yerde bir araya getiren kurumsal bir SEO intelligence platformu. Hep var olmasını dilediğim platform.
Bu yazarın diğer içeriklerini keşfedin
Sayfanız site haritasında, ama Google Search Console hiçbir site haritasının ona işaret etmediğini söylüyor. "Yönlendiren site haritası algılanmadı" bildiriminin ne anlama geldiğini, ne zaman görmezden gelebileceğinizi ve sayfa dizine eklenmemişse nasıl düzelteceğinizi anlatıyoruz.
Sayfa içi SEO, bir sayfada kontrol ettiğiniz her şeydir: içerik, title, meta açıklama, başlıklar, URL, görseller ve iç bağlantılar. Öğe öğe bir kontrol listesi, bir denetim süreci ve AI Overviews ile AI Mode'un neleri değiştirdiğini anlatıyoruz.